自動取引システム、いわゆるトレーディングボットは、市場データの受信から売買判断、注文執行、リスク管理までを人手を介さずに回す仕組みです。ミリ秒単位の遅延が結果を左右する一方で、ロジックの誤りが一度でも金銭的損失に直結するため、実行速度と正確性の両立が求められます。本記事では、こうした要件に対して C# と .NET がどのような強みを持つのかを、2026 年時点の .NET 10 を前提に整理します。なお本記事は技術的な観点からの解説であり、特定の投資手法や銘柄を推奨するものではありません。
なぜ C# / .NET が自動取引に向くのか
トレーディングボットの開発言語には、Python、C++、Rust、Java など複数の選択肢があります。その中で C# / .NET は、C++ に近い実行性能と Python に近い開発生産性の中間に位置づけられる点が特徴です。マネージドランタイム上で動きながら、値型や Span<T> による低オーバーヘッドな処理を書けるため、プロトタイピングから本番運用までを同一の言語基盤で通せます。
加えて、静的型付けとリッチな標準ライブラリ、成熟した非同期モデル、Azure をはじめとするクラウド基盤との親和性がそろっています。少人数のチームでも運用に耐えるシステムを組み立てやすい点が、実務上の大きな利点になります。
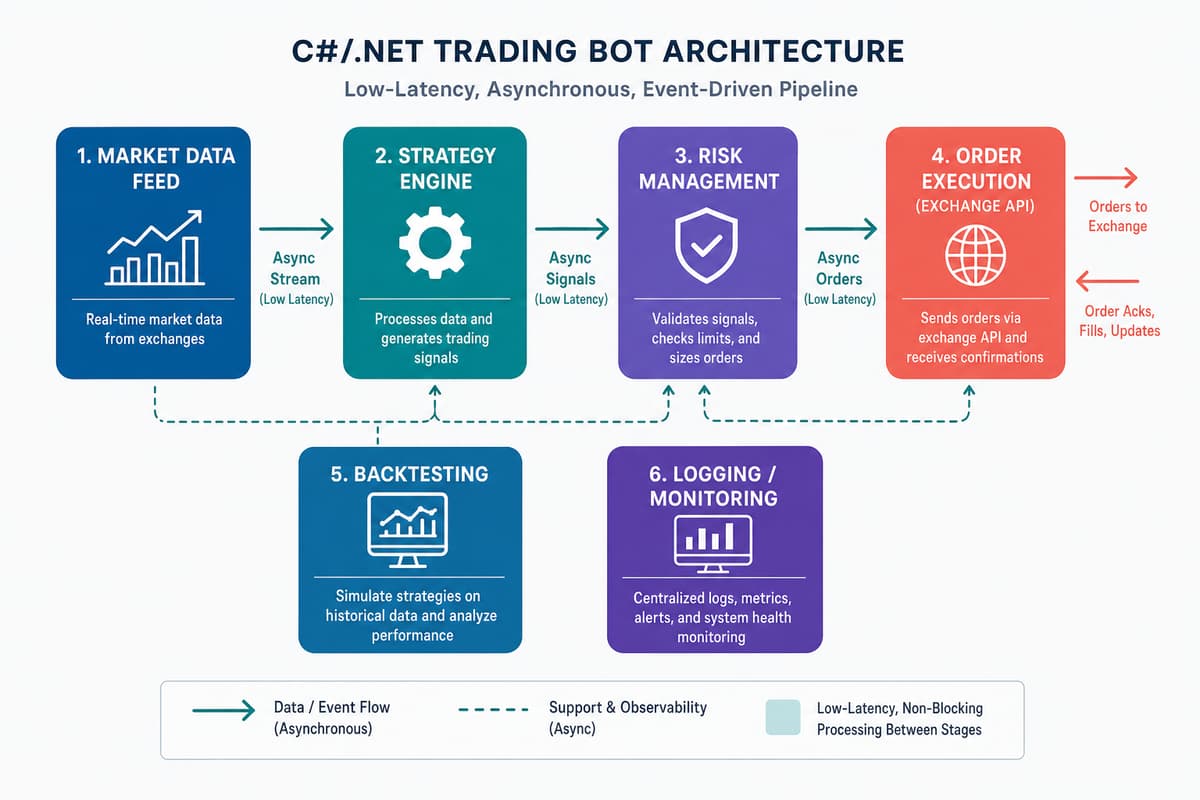
.NET 10 が支えるパフォーマンス
.NET は世代ごとにランタイムと JIT の最適化を重ねており、.NET 10 では Native AOT のコンパイル対応範囲とスループットがさらに広がりました。起動時間とメモリフットプリントを抑えられるため、取引所ごとにコネクタを常駐させるような構成でも扱いやすくなっています。
安定したレイテンシを保つうえでは、ホットパスの割り当てを減らすことも重要です。市場データのティックは秒間に大量に流れ込むため、パースのたびにヒープ割り当てが発生するとガベージコレクションが頻発し、GC の停止時間がそのまま判断の遅延として跳ね返ります。Span<T> や Memory<T> を使って受信バッファをコピーせずに解析すれば、この割り当てを大きく削減できます。
using System;
using System.Buffers.Text;

// 受信した UTF-8 バイト列を文字列化せずに解析する
public readonly record struct Tick(long TimestampMs, decimal Price, long Size);

public static class TickParser
{
    // 例: "1719200000000,152.34,1200" 形式の 1 行をゼロコピーで解析
    public static bool TryParse(ReadOnlySpan<byte> line, out Tick tick)
    {
        tick = default;

        int c1 = line.IndexOf((byte)',');
        if (c1 < 0) return false;
        int c2 = line[(c1 + 1)..].IndexOf((byte)',');
        if (c2 < 0) return false;
        c2 += c1 + 1;

        if (!Utf8Parser.TryParse(line[..c1], out long ts, out _)) return false;
        if (!Utf8Parser.TryParse(line[(c1 + 1)..c2], out decimal price, out _)) return false;
        if (!Utf8Parser.TryParse(line[(c2 + 1)..], out long size, out _)) return false;

        tick = new Tick(ts, price, size);
        return true;
    }
}
価格には浮動小数点ではなく decimal を用いています。金額計算での丸め誤差を避けるためで、金融ドメインでは型の選択そのものがリスク管理の一部になります。
型安全性と保守性が損失を防ぐ
自動取引では、想定外の注文が一度でも通れば実損につながります。C# の静的型付けとパターンマッチングは、こうした誤りをコンパイル時や早い段階で捕捉するのに役立ちます。注文の種別ごとに必須フィールドが異なるようなドメインは、record と網羅的な switch 式で表現すると、条件の抜けをコンパイラが指摘してくれます。
また、専用の値型や enum で「数量」と「価格」を区別しておけば、引数の取り違えといった単純だが致命的なミスを型レベルで防げます。長期運用するシステムでは、次のような特性が保守コストを直接押し下げます。
- 網羅的な switch 式 — 注文種別や約定状態の分岐漏れをコンパイラが検出する。
- record と init アクセサ — 生成後に書き換えない注文データを不変値として表現できる。
- nullable 参照型 — 価格未設定などの状態を型で明示し、実行時の null 参照を減らす。
テストの書きやすさやリファクタリング耐性の高さも、頻繁に戦略を入れ替えるトレーディングシステムでは無視できない価値です。
非同期・並行処理で複数フィードをさばく
実運用のボットは、複数の取引所やデータフィードから同時にデータを受け取りながら、注文の送信と約定通知の受信を並行して処理します。C# の async / await は、I/O 待ちの間にスレッドを解放してほかの処理へ回せるため、少ないスレッド数で多数の接続を効率よく扱えます。
生産者と消費者を分離したいときは System.Threading.Channels が有効です。市場データの受信側(生産者)と戦略評価側(消費者)をチャネルで疎結合にしておくと、バースト的な流入があってもバックプレッシャーを効かせながら処理を続けられます。
using System.Threading.Channels;

public sealed class SignalPipeline
{
    private readonly Channel<Tick> _channel =
        Channel.CreateBounded<Tick>(new BoundedChannelOptions(capacity: 10_000)
        {
            FullMode = BoundedChannelFullMode.DropOldest // 遅延より鮮度を優先
        });

    // 受信スレッドから呼ぶ(生産者)
    public bool Publish(in Tick tick) => _channel.Writer.TryWrite(tick);

    // 戦略評価ループ(消費者)
    public async Task ConsumeAsync(IStrategy strategy, CancellationToken ct)
    {
        await foreach (var tick in _channel.Reader.ReadAllAsync(ct))
        {
            var signal = strategy.Evaluate(tick);
            if (signal is not null)
                await strategy.OnSignalAsync(signal, ct);
        }
    }
}
BoundedChannelFullMode.DropOldest を選ぶと、処理が追いつかないときに古いデータを捨てて最新の値を優先します。取引では「少し前の正確な値」より「今の値」が重要になる場面が多く、こうした挙動を明示的に選べる点も設計上の利点です。
ライブラリ・Azure 連携とバックテスト基盤
.NET エコシステムには、HTTP / WebSocket クライアント、シリアライズ、ロギング、再試行制御(Polly)など、取引所 API 連携に必要な部品が一通りそろっています。数値計算やテクニカル指標の算出には Math.NET Numerics などのライブラリが使え、ML.NET や ONNX Runtime を介した機械学習モデルの推論も同一プロセス内に組み込めます。
クラウド運用では Azure との親和性が高く、Container Apps や Functions での常駐実行、Key Vault による API キーの保護、Application Insights によるレイテンシと約定状況の可観測性まで、標準的な構成でそろえられます。
戦略の検証に欠かせないバックテストも、C# の実行速度が生きる領域です。過去データを高速に走査し、同じ戦略コードを検証と本番で共有できれば、バックテストと実取引の乖離を抑えられます。パラメータ探索を並列で回す際も、Parallel や Task ベースの並行化をそのまま活用できます。
見落としてはならないリスクと注意点
技術的な強みがあっても、自動取引そのもののリスクが消えるわけではありません。実装と並行して、次の点を継続的に検討する必要があります。
- 過学習(オーバーフィッティング) — バックテストで好成績でも、過去データに過剰適合した戦略は本番で機能しないことがある。検証期間の分割やウォークフォワード検証で確かめる。
- レイテンシと約定滑り — シミュレーションでは無視しがちな遅延やスリッページが、実運用では収益を削る。ネットワーク経路や執行モデルを現実に近づけて評価する。
- 取引所 API のレート制限 — 過剰なリクエストは一時的な遮断を招く。レート制御と指数バックオフを前提に設計する。
- リスク管理と障害時の挙動 — 損失限度、ポジション上限、接続断時のフェイルセーフを実装し、暴走を止める仕組みを最優先で用意する。
これらは言語やフレームワークだけで解決できるものではなく、運用と検証のプロセスと合わせて成り立ちます。繰り返しになりますが、本記事は特定の投資判断を推奨するものではなく、システムとしての堅牢性をどう担保するかという技術的観点からの整理です。
エンハンスド株式会社では、C# / .NET を用いた高性能なシステム開発を支援しています。低レイテンシなデータ処理基盤、Azure 上でのスケーラブルな実行環境、堅牢な型設計とテスト戦略まで、要件に応じてご提案します。自動取引に限らず、リアルタイム性と正確性が求められる .NET システムの設計・実装でお困りの際は、お気軽にご相談ください。
この記事をシェア
関連記事
.NET 10 の新機能完全ガイド|LTS で押さえるランタイム・C# 14・ASP.NET Core の進化
.NET 10 は 2025 年 11 月に一般提供が開始された LTS(Long Term Support) リリースです。…
C# と Rust の相互運用(FFI)完全ガイド|.NET 10 から P/Invoke で Rust を呼ぶ
C#(.NET)は生産性とエコシステムに優れた言語ですが、計算量の多い数値処理やバイナリ解析、既存の高品質なライブラリがすべて Rust に揃っている領域では、…
.NET 10 Native AOT で高速起動を実現する実践ガイド
Native AOT は、.NET アプリを事前にネイティブコードへコンパイルして、起動の速さと省メモリを両立させるしくみです。JIT のウォームアップが要らないぶん立ち上がりが速く、…